令和9年度税制改正要望を解説|住宅・不動産で注目したい税制の見直し



国土交通省は2026年8月28日、令和9年度(2027年度)の税制改正要望を公表しました。
住宅や不動産に関する項目を見ると、住宅購入時の登録免許税をはじめ、相続した空き家を売却した場合の特例、買取再販住宅、大規模修繕を行ったマンションなど、個人の不動産取引にも関係の深い内容が含まれています。
ただし、最初に確認しておきたいのは、今回公表されたものは2027年度の税制改正に向けた「要望」だということです。
現時点で制度変更が決定したわけではありません。今後の税制改正大綱や関連法案などを経て、実際の制度内容が固まります。
今回は、令和9年度税制改正要望のうち、住宅を買う方・売る方に比較的身近な内容を中心に見ていきます。
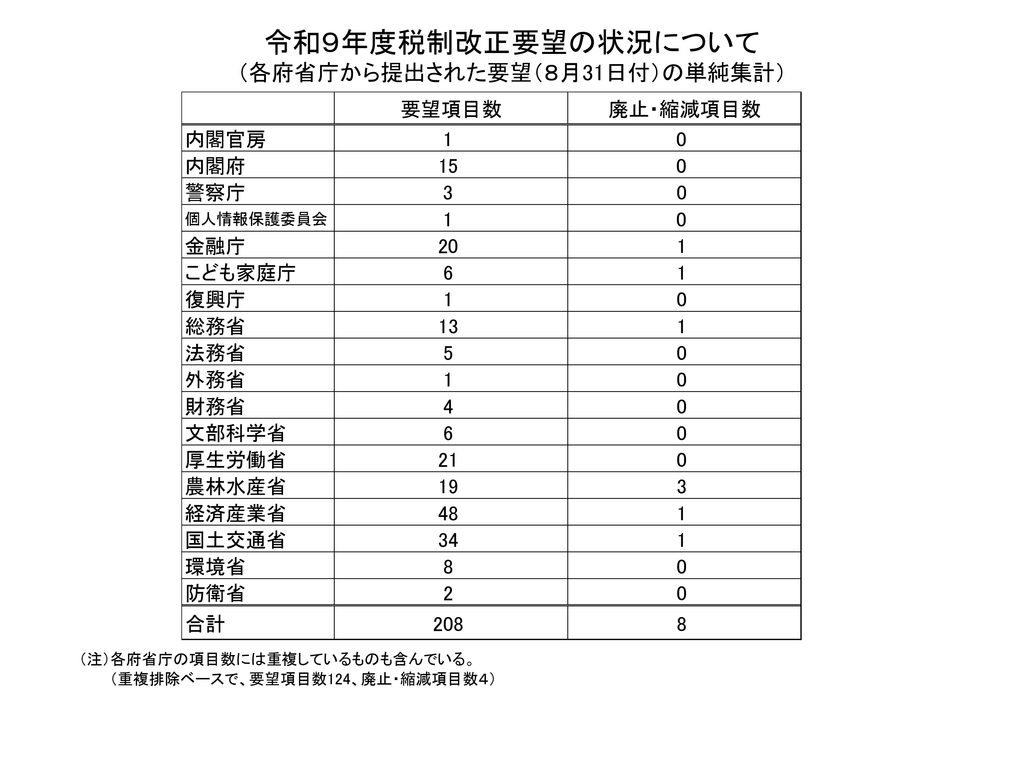
「令和9年度税制改正要望の状況について」 ※出典:財務省公式サイト
令和9年度税制改正要望とは?まだ「決定」ではない
税制改正要望は、各省庁が翌年度の税制について、新設や延長、見直しを求めるものです。
国土交通省の令和9年度要望では、住宅分野だけでも、住宅取得等資金の贈与税、住宅用家屋の登録免許税、相続空き家、買取再販住宅、大規模修繕マンションなどが主要項目として並んでいます。
そのため、「2027年4月からすべてこの内容に変わる」と考えるのはまだ早い段階です。
住宅購入や売却の予定がある場合も、まずは現在適用されている制度を基準に資金計画を考え、正式な税制改正が決まった段階で改めて確認する必要があります。
住宅用家屋の登録免許税|延長と40㎡への緩和を要望
住宅を購入すると、所有権保存登記や所有権移転登記、住宅ローンを利用する場合の抵当権設定登記などで登録免許税がかかります。
現在は一定の住宅について軽減税率が設けられています。
| 登記の種類 | 本則税率 | 現行の軽減税率 |
|---|---|---|
| 所有権保存登記 | 0.4% | 0.15% |
| 所有権移転登記 | 2.0% | 0.3% |
| 抵当権設定登記 | 0.4% | 0.1% |
国土交通省は、この特例を2029年3月31日まで2年間延長するとともに、対象住宅の床面積要件を現在の50㎡以上から40㎡以上へ緩和するよう要望しています。あわせて、2028年1月1日以降に災害レッドゾーン内で新築された住宅については対象外とする内容も盛り込まれました。
床面積要件が40㎡まで緩和されれば、40㎡台のコンパクトマンションなども対象となる可能性があります。
国土交通省の資料では、固定資産税評価額2,000万円の中古住宅を取得した例として、所有権移転登記が本則40万円から6万円になる試算も示されています。
購入時の諸費用に関係するだけに、正式な改正内容を確認しておきたい項目です。
住宅取得等資金の贈与税非課税措置も見直しへ
親や祖父母などの直系尊属から住宅取得資金の贈与を受けた場合、一定の条件を満たせば贈与税が非課税となる制度があります。
現行制度では、一般住宅は500万円まで、一定の省エネ・耐震・バリアフリー性能を備えた「質の高い住宅」は1,000万円までが非課税となります。
令和9年度税制改正要望では、住宅価格の上昇などで取得環境が厳しくなるなか、高齢世代から若い世代への資産移転を促し、住宅取得の負担を軽減する観点から、「必要な検討を行い、所要の措置を講じる」としています。
一方、新しい非課税限度額や具体的な適用期間などが示されたわけではありません。
親族から住宅購入資金の援助を受ける予定がある方は、現在の制度と今後の改正内容を混同しないようにしたいところです。実際に利用する際の税務上の判断については、税務署や税理士への確認が必要になります。
相続した空き家の3,000万円特別控除を拡充・延長へ
相続した実家を売却する方に関係が深いのが、「空き家の発生を抑制するための特例措置」です。
一定の要件を満たす被相続人の住宅やその敷地を売却した場合、譲渡所得から最大3,000万円を特別控除できます。なお、家屋と敷地を相続した相続人が3人以上の場合は、1人当たりの控除額が2,000万円となります。
国土交通省は今回、この制度を2028年1月1日から2031年12月31日まで4年間延長するよう要望しています。
さらに、現在は「1981年以前に建築された家屋」となっている築年要件の緩和や、相続・遺贈と同視できる一定の民事信託契約の終了によって家屋や敷地を取得したケースを対象へ加えることも盛り込まれました。
この特例には、取得経緯や売却時期、家屋の状態など複数の要件があります。「相続した実家を売れば3,000万円控除される」という制度ではないため、売却前に個別の適用条件を確認することが大切です。
買取再販住宅の税制優遇も40㎡以上へ
中古住宅市場では、不動産会社が住宅を買い取り、一定のリフォームを行ったうえで販売する「買取再販住宅」が増えています。
一定の要件を満たす買取再販住宅を個人が取得する場合、現在は所有権移転登記の登録免許税について、一般住宅より低い税率が適用される制度があります。
国土交通省は、この特例を2029年3月31日まで2年間延長し、住宅部分の床面積の下限を40㎡へ引き下げるよう要望しています。
国交省の税制改正要望全体では、買取再販住宅に関する登録免許税・不動産取得税の特例の拡充・延長として位置付けられています。
リノベーションマンションやリフォーム済戸建を検討する方にも関係する内容ですが、単に「リフォーム済み」であれば対象になるわけではありません。事業者やリフォーム内容、住宅などに一定の条件があります。
大規模修繕マンションの固定資産税軽減も延長を要望
中古マンションでは、購入価格だけでなく、修繕積立金や長期修繕計画も気になるところです。
現在、一定の管理計画認定マンションなどで長寿命化に資する大規模修繕工事が行われた場合、工事翌年度の建物部分の固定資産税を、市町村の条例に基づいて減額する制度があります。
国土交通省は、この措置を3年間延長するとともに、修繕積立金の引上げに関する要件などを見直し、制度を拡充するよう要望しています。
中古マンションを購入するときは、毎月の修繕積立金が安いかどうかだけでは判断できません。
将来必要となる修繕工事に対して十分な積立ができているか、長期修繕計画が見直されているかなども、長く所有するうえでは確認しておきたい部分です。
新築マンション価格高騰への対応も検討
今回の税制改正要望のなかでも注目を集めそうなのが、新築マンション価格への対応です。
国土交通省は、都心の大規模マンションを中心とした近年の価格高騰について、実需に基づかない投機的取引を抑制する方策を検討し、所要の措置を講じるとしています。
国土交通大臣も、価格上昇の要因の一つとして投機的取引の影響を指摘する声がある一方、住宅価格には需要・供給のさまざまな要因があるとの認識を示しています。
現段階では、「短期転売に新しい税金をかける」「税率を引き上げる」といった具体的な制度は決まっていません。
あくまで対応策を検討する段階であり、具体策が示される前に「マンション転売税が導入される」などと考える必要はないでしょう。
住宅性能を証明する書類の有効期間を延長へ
中古住宅の取引実務にも関係しそうなのが、住宅性能を証明する書類の取り扱いです。
住宅関係税制では、省エネルギー性能や耐震性能、バリアフリー性能などを証明するため、建設住宅性能評価書や耐震基準適合証明書、住宅性能証明書などを提出する場合があります。
現在、対象となる一定の書類については、家屋の調査から2年以内という要件があります。
今回の要望では、この有効期間を2年から10年等へ延長し、あわせて手続きを合理化する方向が示されました。
同じ中古住宅が売買されるたびに新たな証明書を取得する負担を減らし、既存住宅の流通を進める狙いがあります。
制度化されれば、取得にかかる時間や費用の軽減につながる可能性がありますが、対象となる書類や具体的な運用は正式決定後の確認が必要です。
不動産売買契約書の印紙税軽減も延長を要望
紙の不動産売買契約書には、契約金額に応じて印紙税が課税されます。
現在は特例によって軽減されており、たとえば契約金額が1,000万円超5,000万円以下の不動産譲渡契約書の場合、本則2万円に対して軽減後は1万円です。
国土交通省は、この軽減措置を現在の2027年3月31日までから、2030年3月31日まで3年間延長するよう要望しています。
売主・買主の双方に身近な税金なので、特例が延長されるかどうかは今後の決定を確認したいところです。
住宅ローン減税はすでに2030年まで延長
「住宅関連の税制改正なら、住宅ローン減税はどうなるのだろう」と気になる方もいるかもしれません。
住宅ローン減税については、令和8年度税制改正によってすでに適用期限が5年間延長されています。
2026年1月1日から2030年12月31日までに入居する場合が対象となり、省エネ性能の高い既存住宅への支援拡充や、一定の場合の床面積要件40㎡以上への緩和なども行われました。関連税制法は2026年3月31日に成立しています。
そのため、令和9年度税制改正要望では、住宅ローン減税そのものより、登録免許税や贈与税、相続空き家などの制度が住宅分野の中心となっています。
今は要望段階|購入・売却は現行制度を確認して判断を
令和9年度税制改正要望を見ると、住宅取得時の負担軽減や中古住宅の流通、相続空き家への対応など、一般の住宅購入者・売却者にも関係する項目が数多く含まれています。
特に、登録免許税や買取再販住宅について床面積要件を40㎡まで緩和する要望は、単身者や2人世帯などがコンパクトな住宅を選ぶ際にも関係してきそうです。
一方、これらは2026年9月16日時点ではあくまで国土交通省の要望です。
税制改正の内容を見て「2027年度まで購入を待った方がよい」「今のうちに売った方がよい」と一律に判断する段階ではありません。
住宅購入では、物件価格、住宅ローン、諸費用、入居時期などを含めて考える必要があります。売却についても、相続空き家の3,000万円特別控除のように個別要件が多い制度では、税務上の適用可否を事前に確認しておくことが欠かせません。
今後、年末に向けて税制改正の内容が具体化していきます。正式な制度が決まった時点で、自分の購入・売却に関係する項目があるかを改めて確認するとよいでしょう。
参考情報
確認日:2026年9月16日
国土交通省「令和9年度税制改正」
URL:https://www.mlit.go.jp/page/kanbo01_hy_010944.html
国土交通省「令和9年度国土交通省税制改正要望事項」
URL:https://www.mlit.go.jp/page/content/002018722.pdf
財務省「令和9年度税制改正要望(国土交通省)」
URL:https://www.mof.go.jp/tax_policy/tax_reform/outline/fy2027/request/mlit/index.html
財務省「住宅用家屋の所有権の保存登記等に係る特例措置の拡充及び延長等」
URL:https://www.mof.go.jp/tax_policy/tax_reform/outline/fy2027/request/mlit/09y_mlit_k_05.pdf
財務省「空き家の発生を抑制するための特例措置の拡充及び延長」
URL:https://www.mof.go.jp/tax_policy/tax_reform/outline/fy2027/request/mlit/09y_mlit_k_07.pdf
財務省「住宅関係諸税に係る適用要件の合理化」
URL:https://www.mof.go.jp/tax_policy/tax_reform/outline/fy2027/request/mlit/09y_mlit_k_15.pdf
辰巳地所のご紹介

辰巳地所では、市原市・千葉市を中心に、千葉県内および一都三県で新築戸建・中古戸建・リノベーションマンション・リフォーム済戸建などの購入をサポートしています。
新築戸建・リノベーションマンション・リフォーム済戸建を中心に、売主様から当社へ仲介手数料が支払われる物件であれば、買主様の仲介手数料は無料です。
SUUMO・アットホーム・HOME’Sなどで見つけた物件についても、当社で取り扱える場合があります。物件URLをお送りいただければ、仲介手数料無料の対象になるか、登記費用などを含めた諸費用の目安とあわせて確認します。
住宅ローンについても、住宅ローンアドバイザー・FPの視点から、無理のない資金計画を一緒に考えます。
売却については、仲介手数料を相場の半額を基本にご相談いただけます。相続空き家など税制の個別適用については、必要に応じて税務署や税理士への確認も踏まえながら取引を進めます。
購入・売却・住宅ローンなど、不動産に関するご相談に、わかりやすく丁寧にお応えします。
ご相談はこちら
※当サイトでは、Outlook・Hotmailのメールアドレスはご利用いただけません。恐れ入りますが、別のメールアドレスをご入力ください。
※特定電子メール法に基づき、営業・広告宣伝など、お客様からのご相談以外のメール送信は固くお断りいたします。