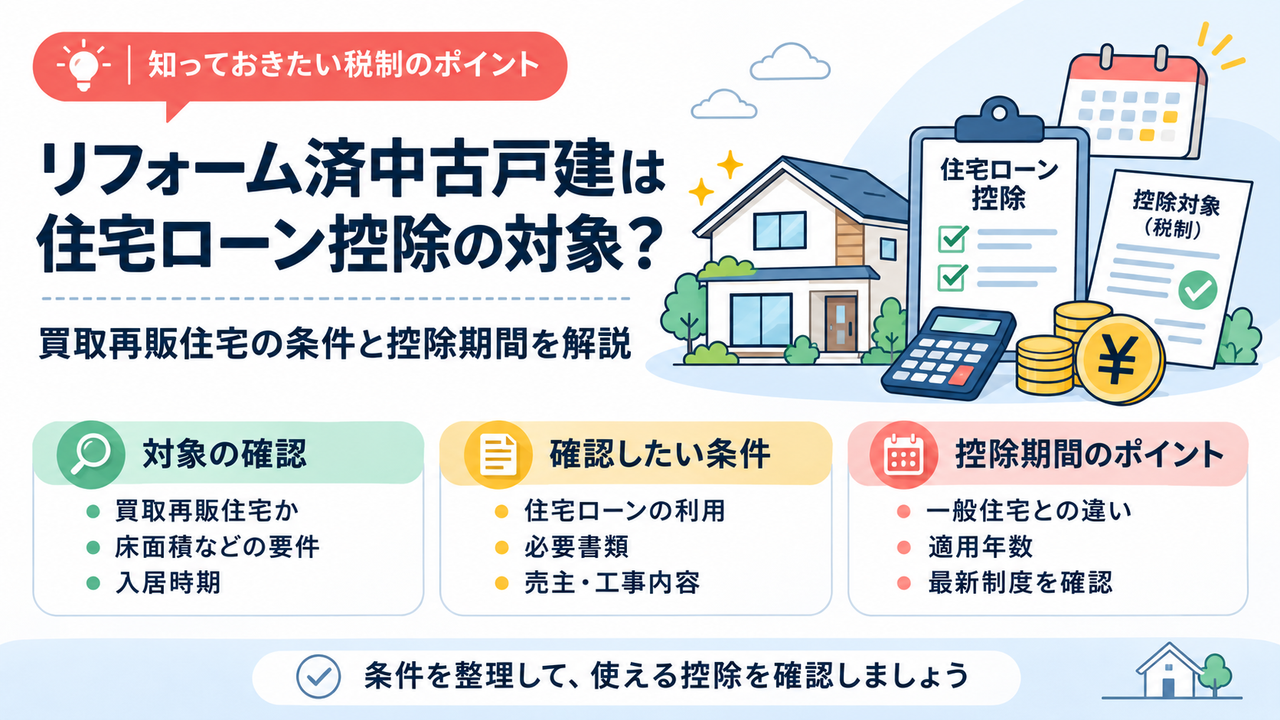
リフォーム済中古戸建は住宅ローン控除の対象?買取再販住宅の条件と控除期間を解説


リフォーム済みの中古戸建を購入する際、気になることの一つが住宅ローン控除です。
「中古住宅でも住宅ローン控除を受けられる?」「リフォーム済みなら13年間の控除が使える?」といった疑問をお持ちの方もいらっしゃるでしょう。
2026年の税制改正により、省エネ性能の高い中古住宅についても、住宅ローン控除の期間が最大13年間に拡充されました。
また、不動産会社が中古住宅を買い取り、一定のリフォームを行って販売する「買取再販住宅」には、一般的な中古住宅とは異なる借入限度額が適用される場合があります。
ただし、リフォーム済みという理由だけで、住宅ローン控除の対象になるとは判断できません。住宅の性能や築年数、工事内容、必要書類など、税制上の条件を確認する必要があります。
この記事では、2026年の制度に基づき、リフォーム済中古戸建の住宅ローン控除について、一般の中古住宅と買取再販住宅の違い、控除期間、購入前に確認したいことを解説します。
【税制に関するご注意】
本記事は、国税庁・国土交通省が公表している情報に基づき、住宅ローン控除の一般的な制度をご紹介するものです。
実際に住宅ローン控除を受けられるか、どの住宅区分が適用されるか、控除額はいくらになるかなどは、物件の条件や購入者の所得、借入内容、入居時期、ほかの税制特例の利用状況などによって異なります。
個別の税務判断については、必ず所轄税務署または税理士などの専門家へご確認ください。
特に、住宅ローン控除の利用を前提として購入資金を計画する場合は、売買契約を締結する前に確認することをおすすめします。


リフォーム済中古戸建でも住宅ローン控除は利用できる?
リフォーム済中古戸建も、一定の要件を満たしていれば住宅ローン控除の対象になります。
住宅ローン控除は、住宅ローンを利用してマイホームを購入した場合などに、年末の住宅ローン残高等を基に計算した一定額を、所得税から控除できる制度です。
所得税から控除しきれない場合は、一定の範囲で翌年度の住民税から控除される仕組みもあります。
2026年3月31日に成立した令和8年度税制改正により、住宅ローン控除の適用期限は2030年12月31日入居分まで5年間延長されました。
今回の改正では、中古住宅への支援も拡充されています。
特に、省エネ性能などの要件を満たす中古住宅については、控除期間が従来の10年間から13年間に延長されました。
一方、省エネ性能等の区分に該当しない「その他の住宅」については、原則として10年間の控除となります。
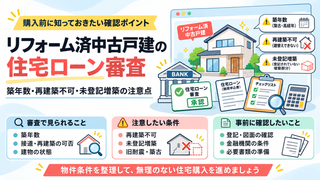
ここで注意したいのが、住宅ローンの審査と住宅ローン控除の適用条件は別であるという点です。
金融機関の住宅ローン審査に承認されたとしても、それだけで住宅ローン控除を受けられることが確定するわけではありません。
住宅の税制上の区分や購入者本人の適用要件について、別途確認する必要があります。
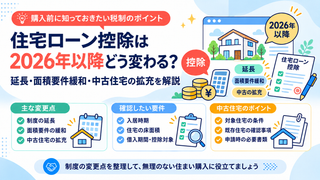
なお、2026年以降の住宅ローン控除全体の変更点については、関連記事「住宅ローン控除は2026年以降どう変わる?延長・面積要件緩和・中古住宅の拡充を解説」でもご紹介しています。
一般の中古住宅と買取再販住宅では何が違う?
リフォーム済中古戸建を購入する際、特に確認したいのが「買取再販住宅」に該当するかどうかです。
不動産会社が中古住宅を買い取り、リフォームして再販売する物件は、不動産業界で一般的に買取再販物件と呼ばれています。
しかし、不動産広告に「買取再販」「リフォーム済み」と書かれていても、税制上の買取再販住宅に該当するとは限りません。
税制上の買取再販住宅には、法律で定められた要件があります。
国税庁によると、主に次のような条件を満たす必要があります。
- 宅地建物取引業者が既存住宅を取得し、一定の増改築等工事を行っていること
- 宅地建物取引業者が取得した日から2年以内に、購入者が取得していること
- 購入者が取得する時点で、新築された日から10年を経過していること
- 一定の工事内容と工事費用の要件を満たしていること
- 耐震性など、住宅ローン控除に必要な条件を満たしていること
工事費用については、対象となる特定増改築等工事の総額が、売買価格(税込)の20%に相当する金額以上であることが原則です。ただし、この20%相当額が300万円を超える場合は、300万円が基準となります。
さらに、一定の工事について100万円を超える費用がかかっていること、または指定された工事について50万円を超える費用がかかっていることなど、工事内容に関する条件もあります。
例えば、不動産会社が中古戸建を買い取り、壁紙の張り替えや設備交換を行って販売している場合でも、工事の種類や金額によっては税制上の買取再販住宅に該当しないことがあります。
一方、税制上の買取再販住宅に該当しなくても、一般の中古住宅として住宅ローン控除の適用を検討できる場合があります。
つまり、リフォーム済中古戸建を購入する際は、まず売主に住宅ローン控除の適用区分を確認し、必要な証明書類が用意されているか調べることが大切です。
ただし、最終的にどの税制区分が適用されるかは、売主や仲介会社の説明だけで判断せず、税務署・税理士などへ確認してください。
住宅ローン控除は10年間?13年間?2026年の適用条件
2026年入居分の住宅ローン控除では、住宅の性能区分や買取再販住宅への該当性によって、借入限度額と控除期間が異なります。
国税庁の公表資料に基づく主な区分は、次のとおりです。
| 住宅の区分 | 一般の中古住宅の借入限度額 | 買取再販住宅の借入限度額 | 控除期間 |
|---|---|---|---|
| 認定長期優良住宅・認定低炭素住宅 | 3,500万円 | 4,500万円 | 13年間 |
| ZEH水準省エネ住宅 | 3,500万円 | 3,500万円 | 13年間 |
| 省エネ基準適合住宅 | 2,000万円 | 2,000万円 | 13年間 |
| その他の住宅 | 2,000万円 | 2,000万円 | 10年間 |
※2026年入居分の一般的な区分です。一定の子育て世帯・若者夫婦世帯には借入限度額の上乗せ措置があります。
※住宅の性能区分ごとに証明要件があり、表の区分に該当することを確認する必要があります。
控除率は原則として0.7%です。
例えば、認定長期優良住宅に該当する中古戸建の場合、一般の中古住宅と税制上の買取再販住宅では、借入限度額に1,000万円の差があります。
また、子育て世帯・若者夫婦世帯については、一定の条件を満たす場合に借入限度額が上乗せされます。
2026年入居分の場合、例えば認定長期優良住宅・認定低炭素住宅では、一般の中古住宅の借入限度額が4,500万円、買取再販住宅では5,000万円となる措置があります。
対象となるのは、原則として19歳未満の扶養親族がいる方や、夫婦のいずれかが40歳未満の一定の方です。
ただし、上乗せ措置を利用する場合は住宅の床面積が50㎡以上必要となるなど、追加の条件があります。
また、借入限度額に0.7%を掛けた金額が、毎年必ず控除されるわけではありません。
実際の控除額は、住宅ローンの年末残高、住宅の取得対価、所得税額などによって変わります。
税額控除の対象となる金額には上限があり、納める税額が少ない場合は、上限まで控除を受けられないこともあります。
住宅ローン控除を前提に資金計画を立てる際は、最大控除額だけで判断せず、税理士などにご自身の所得状況を踏まえた試算を依頼することをおすすめします。
築年数・耐震性・床面積などの確認事項
住宅ローン控除の適用を受けるには、住宅の性能区分だけでなく、築年数や耐震性、床面積、入居時期などについても条件があります。
築年数と耐震性
中古住宅では、原則として1982年(昭和57年)1月1日以降に建築された住宅が、住宅ローン控除の対象となる耐震性に関する要件を満たすものとして扱われます。
それ以前に建築された住宅でも、一定の耐震基準に適合していることを証明できれば、控除の対象となる場合があります。
具体的には、耐震基準適合証明書や一定の建設住宅性能評価書、既存住宅売買瑕疵保険の保険付保証明書などが関係します。
また、取得後に耐震改修を行う場合にも特例がありますが、取得前の申請や入居までの工事・証明など、手続きに条件が設けられています。
特に注意したいのは、住宅ローン控除における1982年1月1日という基準と、建築基準法の新耐震基準が施行された1981年6月1日という日付の違いです。
両者は同じ日付ではありません。
築年数の古い中古戸建を検討する場合は、建築年月日や耐震関係の書類を確認し、適用の可否について税務署・税理士などに相談してください。
床面積と所得要件
2026年の税制改正では、中古住宅についても、一定の条件のもとで床面積40㎡以上から住宅ローン控除を利用できるようになりました。
従来の原則的な基準は50㎡以上ですが、40㎡以上50㎡未満の住宅についても、合計所得金額が1,000万円以下などの条件を満たせば対象となります。
一方、合計所得金額が1,000万円を超える方や、子育て世帯・若者夫婦世帯の借入限度額上乗せ措置を利用する方は、50㎡以上が必要です。
なお、50㎡以上の住宅では、原則として控除を受ける年分の合計所得金額が2,000万円以下であることなどが求められます。
床面積は、販売広告に記載された面積ではなく、登記事項証明書に表示されている面積で判断します。
中古戸建では、過去の増築が登記に反映されていない場合もあるため、登記上の面積と現況に違いがないか確認しておきましょう。
入居時期と住宅ローンの返済期間
住宅ローン控除を利用するには、住宅を取得した日から原則6か月以内に入居する必要があります。
また、控除を受ける年の12月31日まで引き続き居住していることなども条件です。
住宅ローンについては、原則として10年以上にわたって返済する一定の借入金であることが求められます。
そのほか、親族など特別な関係のある方からの取得や、過去に利用した住宅売却に関する税制特例などが、住宅ローン控除の適用に影響する場合もあります。
特に、自宅を売却して中古戸建へ買い替える方は、売却時の3,000万円特別控除などとの関係について注意が必要です。
住宅ローン控除と併用できない税制特例もあるため、買い替えを伴う場合は、購入と売却の両方の事情を税理士などへ伝えたうえで確認することをおすすめします。
リフォーム済中古戸建の購入前に確認したい書類
住宅ローン控除の適用を検討する場合、購入前に売主側へ確認しておきたい書類があります。
特に、税制上の買取再販住宅に該当するかどうかは、販売図面だけでは判断しにくい部分です。
増改築等工事証明書
税制上の買取再販住宅について住宅ローン控除を受ける場合、原則として、宅地建物取引業者が一定の増改築等工事を行ったことを証明する「増改築等工事証明書」が必要になります。
この書類は、建築士などの所定の資格者・機関が発行するものです。
売主が不動産会社であっても、必ず証明書を用意しているとは限りません。
購入を検討している段階で、売主側に税制上の買取再販住宅に該当するか、証明書が用意されているか確認しておくとよいでしょう。
住宅性能や耐震性を証明する書類
住宅ローン控除の13年間の適用を受ける場合などには、省エネ性能等の要件を確認する書類が必要になります。
住宅の区分に応じて、住宅省エネルギー性能証明書、建設住宅性能評価書、認定通知書などが関係します。
2026年入居分については、一定の省エネ基準適合住宅で検査済証を利用できる場合もありますが、適用条件や書類の交付時期に注意が必要です。
また、築年数の古い住宅では、耐震基準適合証明書などの確認が必要になることがあります。
書類の種類だけでなく、証明の対象となる住宅や調査・交付時期が税制上の要件を満たしているかも確認する必要があります。
確定申告に必要な書類
住宅ローン控除を初めて受ける年は、原則として確定申告が必要です。
主な確認書類には、登記事項証明書、売買契約書、住宅借入金等特別控除額の計算明細書、住宅ローンの年末残高に関する資料などがあります。
金融機関が「調書方式」に対応している場合など、借入金の情報に関する手続きが異なるケースもあります。
給与所得者の場合、2年目以降は必要な手続きを行うことで、年末調整により住宅ローン控除を受けられます。
なお、必要書類は住宅の区分や取得状況によって異なります。
購入前に書類の有無を確認することと、実際に確定申告で必要な書類を税務署へ確認することは、分けて考える必要があります。
証明書の取得に時間がかかる場合や、取得時期に条件が設けられている場合もあるため、早めに確認しておくことをおすすめします。
住宅ローン控除と仲介手数料無料は併用できる?
リフォーム済中古戸建を購入する際は、住宅ローン控除だけでなく、仲介手数料の負担も確認しておきたいところです。
株式会社辰巳地所では、新築戸建・リノベーションマンション・リフォーム済中古戸建を中心に、売主様から当社へ仲介手数料が支払われる対象物件について、買主様の仲介手数料を無料(0円)としています。
住宅ローン控除は税制上の制度、仲介手数料無料は不動産会社のサービスです。
そのため、住宅ローン控除の適用要件を満たしていれば、買主の仲介手数料を無料にしたこと自体が控除を受ける妨げになるものではありません。
例えば、仲介手数料の計算対象となる売買価格が3,000万円の場合、一般的な売買仲介手数料の上限額は105万6,000円(税込)です。
無料対象の物件であれば、この費用を抑えて購入できます。
ただし、仲介手数料が無料になるかどうかと、住宅ローン控除を受けられるかどうかは、それぞれ別に確認する必要があります。
また、住宅ローン控除における取得対価や借入金額の計算には、個別の税務上の取扱いが関係します。実際の控除額については税務署・税理士などへ確認してください。
辰巳地所では、SUUMO・アットホーム・HOME’Sなどに掲載されている物件も、原則としてお取り扱いのご相談が可能です。
気になる物件が見つかったら、「仲介手数料無料になるか調べる」からご相談いただけます。
住宅ローン控除の適用は税務署・税理士などへ確認を
住宅ローン控除は、同じようなリフォーム済中古戸建でも、住宅の区分や購入者の状況によって適用内容が変わる制度です。
特に税制上の買取再販住宅では、売主による工事内容や工事費用、取得から販売までの期間など、購入者だけでは把握しにくい条件もあります。
また、住宅ローン控除を受けられる住宅であっても、購入者の所得、住宅ローンの借入条件、ほかの税制特例の利用状況などによって、実際の控除額や適用の可否が変わります。
そのため、住宅購入時には次の点を確認しておくことをおすすめします。
- 購入予定の住宅は、税制上どの住宅区分に該当するのか
- 住宅ローン控除の期間は10年間か13年間か
- 適用を受けるために必要な証明書類がそろっているか
- ご自身の所得や住宅ローンの借入条件で控除を利用できるか
- ほかの税制特例との併用に問題がないか
これらについて、最終的な税務上の判断は、必ず所轄税務署または税理士などの専門家へご確認ください。
特に、住宅ローン控除の適用を前提として物件を購入する場合や、想定される控除額を資金計画に組み込む場合は、売買契約を締結する前の相談をおすすめします。
税務署へ相談する際には、物件の所在地や建築年月日、売主、住宅性能、リフォーム内容、購入予定日、入居予定日などの情報を用意しておくと、具体的な確認を進めやすくなります。
ご自身の所得や住宅ローンの借入額、買い替えに伴う自宅の売却など、個別の事情がある場合は、税理士へ相談する方法もあります。
なお、不動産会社による物件調査や資料のご案内は、税務上の適用可否の判定とは異なります。
辰巳地所では、購入予定物件の資料確認や売主への問い合わせ、住宅ローン・購入諸費用のご相談を承っていますが、個別の税額計算や税務申告の判断は行っていません。
税制に関する個別のご相談は、税務署・税理士などの専門家へご確認いただく方針です。
住宅ローン控除は購入後の家計にも関わる制度ですので、正確な適用条件を確認したうえで、安心して購入を進めていただければと思います。
まとめ|住宅ローン控除の条件は購入前に確認しよう
2026年の税制改正により、省エネ性能の高い中古住宅についても住宅ローン控除の期間が13年間に拡充されました。
また、一定の要件を満たす買取再販住宅では、一般の中古住宅より借入限度額が大きくなる場合があります。
ただし、リフォーム済みという表示だけで、税制上の買取再販住宅への該当性や住宅ローン控除の適用を判断することはできません。
購入を検討する際は、住宅の性能や築年数、工事内容、必要書類を確認し、税務上の適用可否や実際の控除額について、必ず所轄税務署・税理士などの専門家に相談してください。
株式会社辰巳地所では、リフォーム済中古戸建をはじめ、新築戸建やリノベーションマンションの購入をサポートしています。
仲介手数料無料の対象物件もありますので、気になる物件が見つかった際はお気軽にご相談ください。
参考情報
確認日:2026年11月4日
国税庁「No.1211-2 買取再販住宅を取得し、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1211-2.htm
国税庁「No.1211-3 中古住宅を取得し、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1211-3.htm
国土交通省「住宅ローン減税」
https://www.mlit.go.jp/jutakukentiku/house/jutakukentiku_house_tk2_000017.html
国土交通省「既存住宅を取得したとき」
https://www.mlit.go.jp/jutakukentiku/house/jutakukentiku_house_tk4_000327.html
国土交通省「買取再販住宅を取得したとき」
https://www.mlit.go.jp/jutakukentiku/house/jutakukentiku_house_tk4_000328.html
辰巳地所のご紹介

株式会社辰巳地所は、千葉県市原市を拠点に、市原市・千葉市を中心とした千葉県内で、不動産の購入・売却をサポートしています。
新築戸建・リノベーションマンション・リフォーム済戸建を中心に、仲介手数料最大無料(0円)でご紹介しています。
当社の営業方針|お客様のペースを大切に
当社では、しつこい営業や購入・売却を急かすようなご案内は行っていません。
物件探しはお客様ご自身が主体となり、気になる物件が見つかった際に当社へご相談いただくスタイルを基本としています。
ご連絡はメール・公式LINEを中心とし、当社からのお電話は原則として行いません。必要な情報を必要なときにお伝えし、お客様ご自身の判断を尊重しています。
購入|仲介手数料最大無料(0円)
売主様から当社へ仲介手数料が支払われる物件は、買主様の仲介手数料が無料(0円)です。
SUUMO・アットホーム・HOME’Sなどに掲載されている物件も、お取り扱いできる場合があります。
気になる物件のURLをメールまたは公式LINEでお送りいただければ、仲介手数料無料の対象となるか確認いたします。
※物件価格2,000万円以下は応相談。
住宅ローン・資金計画
住宅ローンアドバイザー・FPの視点から、毎月の返済額や諸費用、頭金、金利タイプなどを踏まえ、無理のない資金計画をサポートします。
自己資金が少ない方、住宅購入とあわせて諸費用やリフォーム費用も借りたい方、勤続年数1年未満の方、契約社員・派遣社員の方、住宅ローンの残債があるご自宅からの買い替えを検討している方、永住権をお持ちでない外国籍の方からのご相談にも対応しています。
注文住宅や建築条件付き売地で住宅を建てる際の、建築工事請負代金のつなぎ融資についてもご相談いただけます。
金融機関によって申込条件や審査基準が異なるため、お客様の状況に応じた住宅ローンをご提案します。住宅ローンに関するご相談だけでも承っています。
売却|仲介手数料は一般的な相場の半額
不動産の売却は、一般的な仲介手数料の半額にあたる「物件価格×1.5%+3万円(税別)」を基本にご相談いただけます。
直近の成約事例や周辺の売出状況を踏まえ、市場相場から大きくかけ離れた根拠のない高値査定は行いません。
市原市・千葉市の中古戸建・マンション・土地などの売却査定も無料で承っています。
※仲介手数料は物件価格・媒介契約の種類・取引条件等により異なります。
不動産の購入・売却、住宅ローンのご相談など、お気軽にお問い合わせください。お客様のペースに合わせて、丁寧にサポートいたします。
ご相談はこちら
※Outlook・Hotmailのメールアドレスは、当社からの返信時に送信エラーが発生する可能性があります。恐れ入りますが、別のメールアドレスをご入力ください。