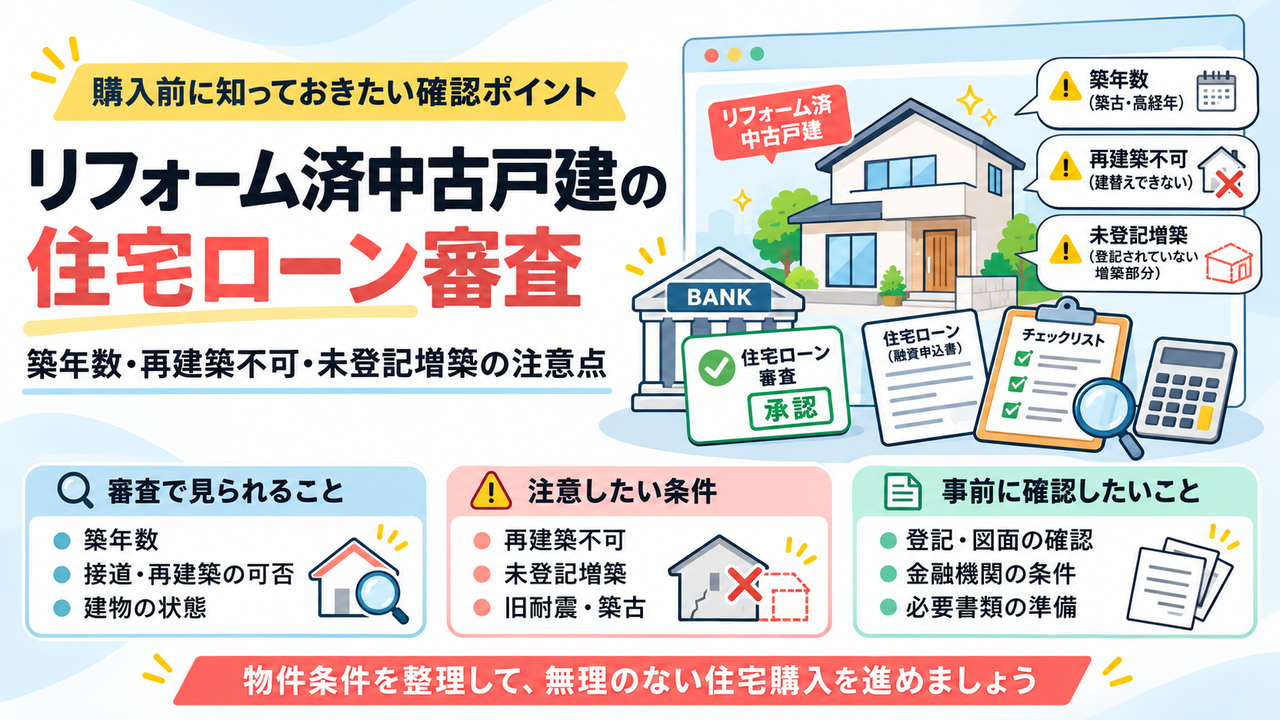
リフォーム済中古戸建の住宅ローン審査|築年数・再建築不可・未登記増築の注意点


リフォーム済みの中古戸建は、新築戸建より購入価格を抑えやすく、室内や設備がきれいに整っていることから、購入を検討する方も多い住宅です。
一方で、気になる物件が見つかっても、「築年数が古いけれど住宅ローンは組める?」「再建築不可と書かれている物件でも融資を受けられる?」と不安に感じる方もいらっしゃるでしょう。
中古戸建の住宅ローン審査では、購入者の年収や勤続年数だけでなく、建物や土地の条件も確認されます。
特に、再建築不可物件や未登記増築がある物件、建ぺい率・容積率を超過している物件などは、一般的な住宅ローンでは融資が難しくなることがあります。
しかし、金融機関によって審査基準や取扱条件は異なります。
株式会社辰巳地所では、こうした物件についても、一般的な住宅ローンより金利は高くなるものの、融資を検討できる金融機関をご紹介することが可能です。
この記事では、リフォーム済中古戸建の住宅ローン審査について、築年数・再建築不可・未登記増築などの注意点と、金融機関の選び方、購入前に確認しておきたいことを解説します。


リフォーム済中古戸建でも住宅ローンは利用できる?
リフォーム済中古戸建は、新築戸建と同じように、住宅ローンを利用して購入できます。
ただし、住宅ローンの審査は、購入する方の返済能力だけで決まるものではありません。
金融機関は、購入する住宅についても確認を行います。
国土交通省の「令和7年度 民間住宅ローンの実態に関する調査」では、融資審査で担保評価を考慮すると回答した金融機関が91.0%に達しています。
担保評価とは、住宅ローンの担保となる土地や建物の価値を評価することです。
例えば、購入希望者の年収や勤続年数に問題がなくても、建物の条件によっては希望する金融機関で融資を受けられない場合があります。
また、リフォームによってキッチンや浴室、壁紙などが新しくなっていても、建物の築年数や耐震性、敷地の接道条件が変わるわけではありません。
そのため、リフォーム済中古戸建では、購入者本人の審査と、購入する物件の審査を分けて考えることが必要です。
もっとも、一つの金融機関で融資が難しいと判断されても、別の金融機関では取扱いを検討できるケースがあります。
物件の条件に不安がある場合は、購入を諦める前に、取扱可能な金融機関があるか確認してみるとよいでしょう。
中古戸建の住宅ローン審査で確認される物件条件
中古戸建の住宅ローン審査では、築年数だけでなく、建物の状態や土地の条件などが確認されます。
築年数と耐震基準
中古戸建を検討する際、まず気になるのが築年数です。
築30年、40年といった住宅でも、住宅ローンを利用できるケースはあります。
ただし、築年数が古くなるほど、建物の耐震性や状態について詳しい確認が必要になることがあります。
特に、1981年(昭和56年)6月1日の新耐震基準施行前に建築確認を受けた住宅では、耐震性が融資判断に関わります。
旧耐震基準の住宅については、金融機関によって取扱条件が異なり、耐震診断や耐震改修などが必要になる場合もあります。
一方、築年数が古くても、金融機関によっては融資を検討できます。
「築40年だから住宅ローンは組めない」と、築年数だけで判断する必要はありません。
建物面積と担保評価
金融機関によっては、住宅ローンの対象となる建物の最低面積を定めています。
例えば、フラット35では、一戸建て住宅の床面積は原則50㎡以上という技術基準があります。
民間金融機関でも独自の面積基準を設けている場合があり、コンパクトな中古戸建を購入する際には確認が必要です。
また、売買価格と金融機関の担保評価が異なることもあります。
特に、自己資金が少ない方や購入諸費用も住宅ローンで借りたい方は、希望する借入額に対応できるか、早めに確認しておきたいところです。
土地の接道状況
中古戸建では、敷地がどのような道路に接しているかも、住宅ローンの審査に関わります。
建築基準法では、建物の敷地は原則として同法上の道路に2m以上接する必要があります。
ただし、道路の種類や敷地の状況によっては、認定・許可などの特例制度が関係する場合もあります。
建物が建っていて日常生活に支障がなくても、将来の建て替えに制限がある土地では、一般的な住宅ローンを利用しにくくなることがあります。
このような物件では、道路の種類や接道状況を確認したうえで、融資に対応できる金融機関を探すことになります。
住宅ローンが利用しにくい中古戸建の特徴
リフォーム済中古戸建の中には、室内の状態が良くても、住宅ローンの審査で注意が必要な物件があります。
代表的なのが、再建築不可物件、建ぺい率・容積率を超過している物件、未登記増築がある物件です。
これらの物件は、一般的な銀行の住宅ローンでは融資対象外になることがあります。
辰巳地所では、こうした物件についても、一般的な住宅ローンより金利は高くなるものの、融資を検討できる金融機関をご紹介できます。
物件の状況や購入者の返済能力などによって審査結果は異なりますが、通常の住宅ローンが利用できないという理由だけで、すぐに購入を諦める必要はありません。
再建築不可物件
再建築不可物件とは、現在建物が存在していても、解体後に原則として新しい建物を建築できない物件を指します。
代表的なのは、建築基準法上の道路への接道条件を満たしていないケースです。
例えば、敷地が建築基準法上の道路に接していなかったり、接道部分の幅が不足していたりする物件があります。
再建築不可物件は、将来の建て替えや売却に制約があるため、一般的な住宅ローンでは取扱いが難しくなります。
実際に、再建築不可物件を住宅ローンの対象外としている金融機関もあります。
一方で、こうした物件への融資を個別に検討する金融機関も存在します。
辰巳地所でも、再建築不可物件について相談できる金融機関をご紹介しています。
ただし、再建築不可物件は、融資の可否だけでなく、将来の建て替えや売却時の制約も考えて購入を判断する必要があります。
建ぺい率・容積率を超過している物件
中古戸建では、建物が建てられた後に増築が行われていることがあります。
例えば、居室を増やしたり、ベランダを室内に取り込んだりした結果、建ぺい率や容積率の制限を超えているケースです。
建ぺい率とは敷地面積に対する建築面積の割合、容積率とは敷地面積に対する延べ床面積の割合を指します。
法令に適合しない増築が行われている場合、住宅ローンを取り扱わない金融機関があります。
ただし、現在の基準を超過している建物が、すべて違反建築物というわけではありません。
建築当時は適法だったものの、その後の法改正や都市計画の変更などによって現行基準に適合しなくなった「既存不適格建築物」も存在します。
既存不適格と違反建築では法的な取扱いが異なるため、建築時期や増築履歴、当時の法令などを確認する必要があります。
辰巳地所では、建ぺい率・容積率を超過している物件についても、金融機関への相談を承っています。
ただし、違反の内容や程度によっては融資が難しいケースもあるため、購入前に建物の状況を確認し、金融機関と協議することになります。
未登記増築がある物件
中古戸建の購入で、もう一つ注意したいのが未登記増築です。
未登記増築とは、建物を増築したにもかかわらず、その変更が登記に反映されていない状態を指します。
例えば、建物の登記事項証明書には延べ床面積90㎡と記載されているものの、現況では増築部分を含めて110㎡になっているケースです。
不動産登記法では、建物の床面積など登記事項に変更が生じた場合、原則として変更の日から1か月以内に変更登記を申請する義務が定められています。
住宅ローンの審査では、登記と現況の相違について、金融機関から説明や是正を求められることがあります。
また、増築部分が建築基準法に適合しているかどうかも確認が必要です。
ここで区別したいのは、未登記増築と違反建築は別の問題であるという点です。
増築部分が未登記でも、建築基準法に適合している場合があります。一方、登記を変更しただけで、建築基準法上の問題が解消されるわけでもありません。
辰巳地所では、未登記増築がある中古戸建についても、金融機関への相談を承っています。
物件の状況によっては、登記の是正などを条件に融資を検討できる場合もあります。
売主側に増築時期や工事内容、建築確認の履歴などを確認し、必要に応じて土地家屋調査士や建築士、行政機関などへの相談も検討します。
金利が高くなる場合は返済負担も確認する
再建築不可や建ぺい率・容積率の超過、未登記増築などがある物件では、一般的な住宅ローンより金利が高い融資商品を利用する場合があります。
こうした融資では、金融機関によって借入可能額や返済期間、担保条件なども異なります。
金利が高くなると毎月の返済額や総返済額が増えるため、融資を受けられることだけを理由に購入を決めるのはおすすめできません。
また、築年数の古い中古戸建では、購入後に屋根や外壁、給排水設備などの修繕費用が必要になる可能性もあります。
そのため、住宅ローンの返済額と将来の修繕費用を含め、無理のない資金計画を考えることが大切です。
辰巳地所では、物件の条件に対応できる金融機関をご案内するだけでなく、金利や返済条件を踏まえた資金計画についてもご相談いただけます。
フラット35と民間金融機関では審査条件が異なる
中古戸建の住宅ローンを検討する際、民間金融機関の住宅ローンだけでなく、フラット35も選択肢になります。
フラット35は、住宅金融支援機構と民間金融機関が提携して提供する、全期間固定金利型の住宅ローンです。
中古住宅も融資対象になりますが、住宅金融支援機構が定める技術基準を満たす必要があります。
主な確認項目には、住宅の床面積、接道、耐震性、劣化状況などがあります。
また、建築確認日が1981年(昭和56年)5月31日以前の住宅については、所定の耐震評価基準などに適合することが求められます。
フラット35を利用して中古戸建を購入する場合、原則として、技術基準に適合していることを確認する適合証明書が必要です。
適合証明書は、適合証明検査機関や適合証明技術者による物件検査に合格すると交付されます。ただし、一定の条件を満たす中古住宅では、物件検査を省略できる場合もあります。
なお、適合証明書はフラット35の技術基準への適合を確認するものであり、建築基準法への適合や建物に不具合がないことを保証する書類ではありません。
一方、民間金融機関の住宅ローンでは、それぞれの金融機関が定めた物件条件や審査基準に基づいて判断します。
一般的な住宅ローンでは融資対象外となる物件でも、別の融資商品では取扱いを検討できるケースがあります。
この場合、金利が高くなったり、借入期間や融資額などに制限が設けられたりすることがあります。
そのため、中古戸建の住宅ローンは、金利の低さだけでなく、購入予定物件を取り扱えるか、希望する借入額に対応できるかなども含めて比較する必要があります。
リフォーム済中古戸建を購入する前に確認したいこと
住宅ローンを利用して中古戸建を購入する場合、売買契約後に物件の問題が判明すると、融資手続きや引渡しに影響することがあります。
特に、築年数の古い住宅や増築履歴がある物件では、早い段階で資料を確認しておきたいところです。
物件資料と登記事項証明書を確認する
まず、販売図面や登記事項証明書、建築確認関係の資料などから、物件の基本的な情報を確認します。
建築確認済証・検査済証の有無、増築履歴、道路の種類、登記上の床面積と現況の違いなどが主な確認事項です。
建築当時の資料が残っていない中古戸建もありますが、その場合も行政機関に保管されている記録などから確認できる情報があります。
また、リフォーム済みだからこそ、どこまで工事が行われているかも確認したいものです。
内装や設備の交換だけなのか、屋根・外壁・床下などの工事も実施されているのかによって、建物の状態は異なります。
リフォーム済中古戸建の工事内容や保証については、関連記事「千葉市・市原市でリフォーム済戸建を買う前に」でも解説しています。
購入申込み前に住宅ローンの事前審査を進める
中古戸建を購入する際は、気になる物件が見つかった段階で、住宅ローンの事前審査について相談しておくことをおすすめします。
売主や売主側の不動産会社によっては、事前審査の承認を得ていることが購入申込みを受け付ける条件となる場合があります。
また、インターネットから直接申し込んだ事前審査の結果だけでは、売主側が求める確認を満たさないケースもあります。
そのため、売主の販売条件や金融機関の審査方法を確認しながら、適切な手続きを進める必要があります。
特に、再建築不可や未登記増築などの問題がある物件では、購入者の年収だけでなく、物件資料を金融機関へ提示したうえで、融資の取扱可否を確認することになります。
通常の住宅ローンで融資が難しいと判断された場合は、条件の異なる金融機関へ相談する方法もあります。
ただし、事前審査の承認が得られても、本審査で同じ結果になることが保証されるわけではありません。
売買契約を締結する際は、住宅ローンが承認されなかった場合の取扱いについても確認しておきましょう。
関連記事「住宅ローン特約とは?審査に落ちたときの手付金・白紙解除・期限の注意点」では、契約後に融資が否認された場合の注意点を詳しく解説しています。
中古戸建の住宅ローン相談は辰巳地所へ
株式会社辰巳地所では、新築戸建だけでなく、リフォーム済中古戸建や築年数の古い中古住宅の購入についてもご相談を承っています。
住宅ローンは、購入者の年収や勤務状況だけでなく、購入予定物件の条件によっても金融機関の対応が異なります。
例えば、年収や返済負担率に問題がない方でも、物件の築年数や建物の適法性などが理由で、希望する金融機関を利用できないケースがあります。
当社では、再建築不可物件、建ぺい率・容積率を超過している物件、未登記増築がある物件についても、融資を検討できる金融機関をご紹介しています。
一般的な住宅ローンと比べて金利は高くなる場合がありますが、これまで融資が難しいと考えていた物件でも、購入の可能性を検討できます。
物件の状況や審査結果によっては融資を受けられない場合もあるため、まずは物件資料を確認し、金融機関の取扱条件を調べることから始めます。
また、当社では複数の金融機関を取り扱っており、勤続年数1年未満の方、契約社員・派遣社員の方、自己資金が少ない方など、住宅ローンに不安を感じている方からのご相談にも対応しています。
住宅ローンアドバイザー・FPの視点から、金利や返済期間、購入諸費用などを踏まえた資金計画をサポートいたします。
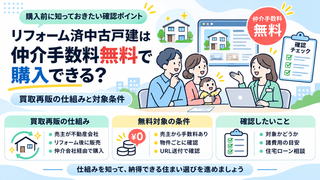
さらに、リフォーム済中古戸建の中には、買主様の仲介手数料を無料(0円)でご紹介できる物件もあります。
売主様から当社へ仲介手数料が支払われる対象物件であれば、購入時の諸費用を軽減できます。
SUUMO・アットホーム・HOME’Sなどに掲載されている物件も、原則としてお取り扱いのご相談が可能です。
気になる物件のURLをメールや公式LINEでお送りいただければ、仲介手数料無料の対象か確認するとともに、住宅ローンや購入諸費用についてもご案内いたします。
当社では、しつこい営業や購入を急かすようなご案内は行っていません。お客様ご自身が主体となって物件を探し、必要なときに当社へご相談いただくスタイルを基本としています。
住宅ローンに関するご相談だけでも無料で承っていますので、お気軽にお問い合わせください。
詳しくは「住宅ローンの無料相談」をご覧ください。
まとめ|中古戸建の住宅ローンは金融機関の選び方も大切
リフォーム済中古戸建でも住宅ローンを利用できますが、築年数や接道状況、増築履歴などによって金融機関の対応が変わります。
特に、再建築不可物件や建ぺい率・容積率を超過している物件、未登記増築がある物件では、一般的な住宅ローンの利用が難しくなることがあります。
しかし、金融機関によって融資条件は異なり、こうした物件でも取扱いを検討できる場合があります。
辰巳地所では、金利は高くなるものの、一般的な住宅ローンでは融資が難しい物件についても、ご相談いただける金融機関をご紹介しています。
購入予定物件の条件や希望する借入額を確認し、毎月の返済負担も含めて検討することが大切です。
築年数や建物の条件を理由に住宅ローンを諦めていた方も、まずは辰巳地所へご相談ください。
参考情報
確認日:2026年11月4日
国土交通省「民間住宅ローンの実態に関する調査」
https://www.mlit.go.jp/jutakukentiku/house/jutakukentiku_house_fr1_000014.html
住宅金融支援機構「フラット35|中古住宅の技術基準の概要」
https://www.flat35.com/business/standard/used/index.html
住宅金融支援機構「フラット35|中古住宅の物件検査の概要」
https://www.flat35.com/business/inspect/tech/index.html
e-Gov法令検索「建築基準法」
https://laws.e-gov.go.jp/law/325AC0000000201
e-Gov法令検索「不動産登記法」
https://laws.e-gov.go.jp/law/416AC0000000123
辰巳地所のご紹介

株式会社辰巳地所は、千葉県市原市を拠点に、市原市・千葉市を中心とした千葉県内で、不動産の購入・売却をサポートしています。東京都・神奈川県・埼玉県の不動産についてもご相談いただけます。
当社の営業方針|お客様のペースを大切に
当社では、しつこい営業や購入・売却を急かすようなご案内は行っていません。
物件探しはお客様ご自身が主体となり、気になる物件が見つかった際に当社へご相談いただくスタイルを基本としています。
ご連絡はメール・公式LINEを中心とし、当社からのお電話は原則として行いません。必要な情報を必要なときにお伝えし、お客様ご自身の判断を尊重しています。
購入|仲介手数料最大無料(0円)
新築戸建・リノベーションマンション・リフォーム済戸建を中心に、売主様から当社へ仲介手数料が支払われる対象物件は、買主様の仲介手数料が無料(0円)です。
SUUMO・アットホーム・HOME’Sなどに掲載されている物件も、原則としてお取り扱いのご相談が可能です。
気になる物件のURLをメールまたは公式LINEでお送りいただければ、仲介手数料無料の対象となるか、諸費用の目安も含めて確認いたします。
※物件価格2,000万円未満は応相談。物件や取引条件により仲介手数料は異なります。
住宅ローン・資金計画
住宅ローンアドバイザー・FPの視点から、毎月の返済額や購入時の諸費用、自己資金、金利タイプなどを踏まえた資金計画をサポートします。
複数の金融機関を取り扱っており、自己資金が少ない方、勤続年数1年未満の方、契約社員・派遣社員の方、住宅購入代金とあわせて諸費用やリフォーム費用も借りたい方など、幅広いご相談に対応しています。
また、再建築不可物件や建ぺい率・容積率を超過している物件、未登記増築がある物件についても、一般的な住宅ローンより金利が高くなる場合がありますが、融資を検討できる金融機関をご紹介しています。
このほか、住宅ローンの残債がある自宅からの買い替え、永住権をお持ちでない外国籍の方、注文住宅や建築条件付き売地の購入に伴うつなぎ融資についてもご相談いただけます。
住宅ローンに関するご相談だけでも無料で承っています。
売却|仲介手数料を抑えて売却をサポート
不動産の売却は、専任媒介契約の場合、物件価格×1.5%+3万円(税別)を基本にご相談いただけます。
直近の成約事例や周辺の売出状況を踏まえ、市場相場から大きくかけ離れた根拠のない高値査定は行いません。
市原市・千葉市の中古戸建・マンション・土地などの売却査定も無料で承っています。
※一般媒介契約など、媒介契約の種類や取引条件によって仲介手数料は異なります。
不動産の購入・売却、住宅ローンのご相談など、お気軽にお問い合わせください。お客様のペースに合わせて、丁寧にサポートいたします。
ご相談はこちら
※Outlook・Hotmailのメールアドレスは、当社からの返信時に送信エラーが発生する可能性があります。恐れ入りますが、別のメールアドレスをご入力ください。