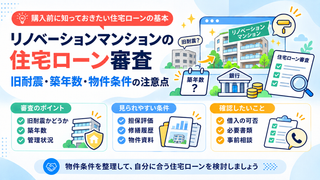
リノベーションマンションの住宅ローン審査|旧耐震・築年数・物件条件の注意点
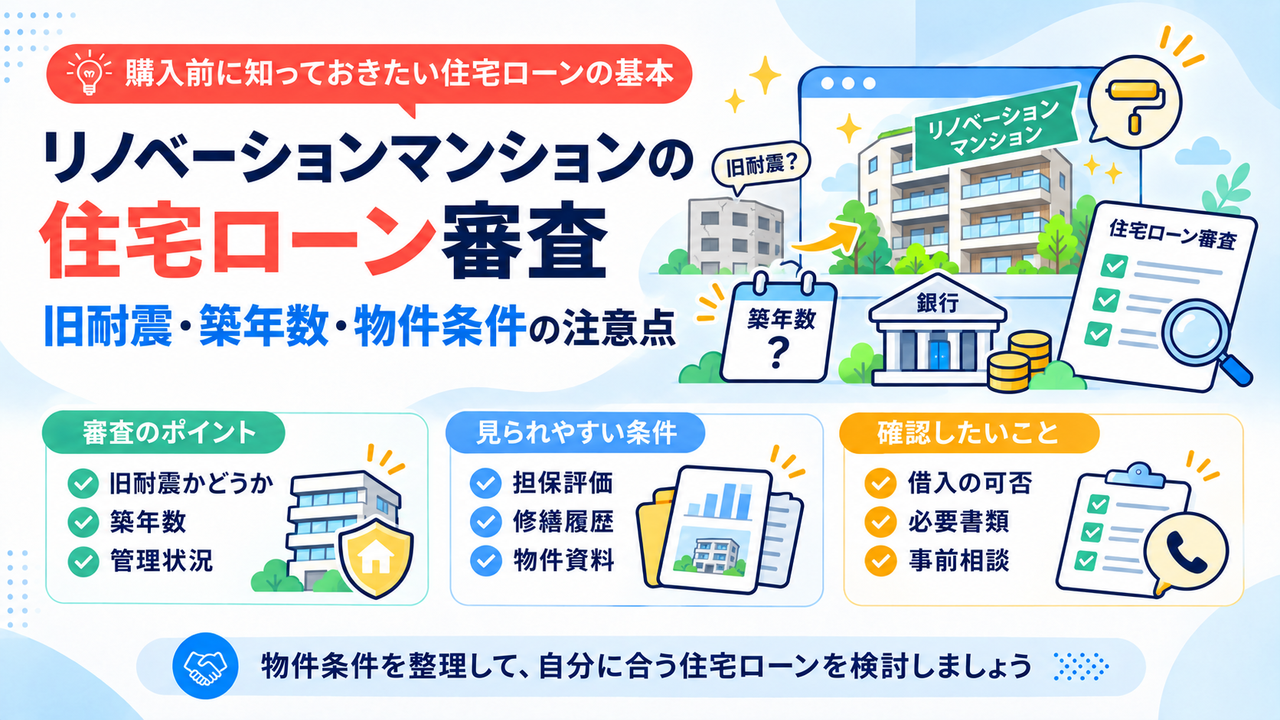


リノベーションマンションは、キッチンや浴室、床、壁紙などが新しくなっていることが多く、完成した室内を確認して購入できる点が魅力です。
一方、築年数の古いマンションを検討している方の中には、住宅ローンについて不安を感じている方もいらっしゃるでしょう。
「リノベーション済みの中古マンションでも住宅ローンは組める?」
「都心の旧耐震マンションを購入したいけれど、融資を受けられるだろうか?」
リノベーション済みの中古マンションも、住宅ローンを利用して購入できます。ただし、審査では購入者の年収や勤務状況だけでなく、マンション自体の条件も確認されます。
特に、旧耐震基準のマンションや築年数の古い物件、専有面積の小さい住戸では、金融機関によって融資の取扱いが異なる場合があります。
例えば、同じ旧耐震マンションでも、融資対象としない金融機関がある一方、物件の状況に応じて審査を受け付ける金融機関もあります。
株式会社辰巳地所では、複数の取扱金融機関の条件を踏まえ、リノベーションマンションの住宅ローン相談に対応しています。
この記事では、住宅ローンの審査項目、旧耐震・築年数・専有面積などの物件条件、【フラット35】の基準、購入申込み前に確認しておきたいことを解説します。


リノベーションマンションも住宅ローンで購入できる?
リノベーションマンションは中古住宅ですが、一般的な住宅ローンを利用して購入できます。
特に、不動産会社が中古マンションを買い取り、リノベーションして再販売する物件では、室内の工事が完了した状態で販売されていることが多く、購入価格を基に住宅ローンを検討できます。
ただし、室内が新しくなっていることと、金融機関の融資条件を満たしていることは別です。
住宅ローンの審査には、大きく分けて次の2つの側面があります。
| 審査の対象 | 主な確認内容 |
|---|---|
| 購入者の条件 | 年収、勤続年数、雇用形態、既存借入、健康状態など |
| マンションの条件 | 築年数、耐震基準、専有面積、管理状態、担保評価など |
例えば、購入者の年収や勤務状況に問題がなくても、購入するマンションが金融機関の融資対象外となる場合があります。
逆に、築年数が古い物件でも、金融機関の条件に合致すれば住宅ローンを利用できる可能性があります。
リノベーションマンションを購入する際は、購入者自身の審査条件と、マンションの物件条件を分けて確認することをおすすめします。
住宅ローン審査では年収・勤続年数・既存借入などを確認する
住宅ローンの審査では、購入者が長期間にわたって返済を続けられるかを確認します。
国土交通省の「令和7年度 民間住宅ローンの実態に関する調査」では、年収や勤続年数、返済負担率、健康状態、担保評価などが、多くの金融機関で審査項目となっています。
年収・返済負担率・勤続年数
住宅ローンの借入可能額を検討する際、金融機関は年収や既存借入などを確認します。
特に、年収に対して住宅ローンなどの年間返済額がどの程度になるかを示す「返済負担率」は、主な判断材料の一つです。
車のローンやカードローンなどがある場合には、それらの返済額も審査に影響することがあります。
また、勤続年数や雇用形態も確認されます。
ただし、勤続年数が1年未満の方や、契約社員・派遣社員の方でも、申込みを受け付けている住宅ローン商品があります。
金融機関によって申込条件が異なるため、現在の勤務状況や収入に合った商品を検討することになります。
辰巳地所では、こうした方からの住宅ローン相談にも対応しています。
詳しくは「勤続1年未満・契約社員・派遣社員の住宅ローン相談」をご覧ください。
健康状態・借入期間・団体信用生命保険
住宅ローンでは、借入時の年齢や完済時の年齢も確認されます。
例えば、35年の返済期間を希望していても、完済時年齢の条件によっては、希望する期間で借り入れられない場合があります。
また、多くの住宅ローンでは、団体信用生命保険への加入が融資条件となっています。
団体信用生命保険は、住宅ローンの返済中に死亡や所定の高度障害状態などになった場合に、保険金で住宅ローン残高を返済する仕組みです。
健康状態によって一般的な団体信用生命保険への加入が難しい場合でも、保障内容の異なる商品や、団体信用生命保険への加入が任意となる住宅ローンなど、別の選択肢を検討できる場合があります。
購入者の条件について不安がある場合は、物件探しと並行して、早めに住宅ローンの申込条件を確認しておくとよいでしょう。
リノベーションマンションの住宅ローン審査に影響する物件条件
中古マンションの住宅ローンでは、購入者の条件だけでなく、マンション自体の状況も確認されます。
リノベーション工事によって室内の設備や内装が新しくなっていても、建物全体の築年数や構造などは基本的に変わりません。
そのため、購入したい物件の条件に応じて、利用できる金融機関を検討する必要があります。
築年数と住宅ローンの借入期間
築年数の古いマンションでは、金融機関によって借入期間に制限が設けられる場合があります。
例えば、住宅ローン商品の最長返済期間が35年であっても、購入するマンションの築年数によって、実際に利用できる期間が短くなるケースです。
返済期間が短くなれば、同じ金額を借りても毎月の返済額は大きくなります。
また、築年数や物件の評価によって、希望する借入金額が認められない場合もあります。
一方、築年数だけで一律に借入期間を制限しない商品もあるため、最長返済期間は金融機関ごとに確認することになります。
中古マンションを検討する際は、物件価格だけでなく、希望する借入金額と返済期間についても早めに確認しておきたいところです。
専有面積・間取りと融資対象の条件
中古マンションの住宅ローンでは、住戸の専有面積が申込条件となる場合があります。
金融機関によっては、一定以上の床面積があることを条件としており、面積の小さいマンションでは利用できる商品が限られることがあります。
特に都心で見られるワンルーム・1Kなどのコンパクトマンションでは、専有面積や間取りを確認したうえで住宅ローンを検討する必要があります。
なお、マンションの広告には壁の中心線を基準にした「壁芯面積」が記載されることがあります。
一方、登記簿に記載される専有部分の床面積は、壁の内側を基準にした「内法面積」です。
両者には差があるため、面積の下限に近い物件では、金融機関がどの面積を基準に審査するか確認します。
ワンルーム・1Kの住宅ローンについては「1R・1Kの中古マンションで住宅ローンは組める?」でも詳しく解説しています。
管理状態・修繕積立金・担保評価
住宅ローンでは、購入するマンションを担保として評価することもあります。
そのため、立地や築年数、建物の状態などが融資判断に影響する場合があります。
また、マンションの管理状況も確認しておきたいところです。
中古マンションでは、共用部分の維持管理や大規模修繕工事を管理組合が行います。
管理規約や長期修繕計画、修繕積立金の状況などは、購入後の住まいの維持管理に関わる資料です。
金融機関や住宅ローン商品によっては、これらの資料を融資条件の確認に使用することもあります。
室内のリノベーション工事が完了していても、マンション全体の管理状態まで改善されたとは判断できないため、購入前に必要な資料を確認することをおすすめします。
都心の旧耐震マンションは住宅ローンの取扱いに注意
東京都心では、築年数の古いマンションをリノベーションして販売している物件が見られます。
立地が良く、室内も新しくなっている一方、建物全体は旧耐震基準で建築されていることがあります。
このような物件では、購入者の年収や勤務状況とあわせて、住宅ローンの融資対象となる建物かどうかを確認する必要があります。
室内のリノベーションと建物の耐震基準は別
建築基準法の耐震基準は、1981年6月1日に大きく改正されました。
一般的に、1981年5月31日以前に建築確認を受けた建物は、旧耐震基準によって建築されたものとして扱われます。
ただし、実際の耐震基準を確認する際には、完成年月だけでなく、建築確認時期や耐震改修の履歴なども確認する必要があります。
旧耐震マンションであっても、耐震診断や耐震改修によって、所定の耐震性能を確認できる場合があります。
一方、室内を全面的にリノベーションしていても、建物の構造部分まで耐震改修されているとは判断できません。
キッチンや浴室、床や壁紙が新しくなっていることと、マンション全体の耐震性能は別の問題です。
旧耐震でも住宅ローンを検討できる金融機関がある
旧耐震基準のマンションについては、金融機関ごとに住宅ローンの取扱いが異なります。
例えば、旧耐震物件について、耐震診断が実施され、所定の適合証明書があることを融資条件としている金融機関があります。
一方、旧耐震基準の物件でも申込みを受け付け、売買契約書や重要事項説明書、耐震関係の資料などを踏まえて個別に審査する金融機関もあります。
このように、同じマンションでも、申込先によって融資を検討できるかどうかが変わる場合があります。
また、耐震診断の結果や管理状況、建物の形状などによっても判断が異なります。
旧耐震マンションという理由だけで購入を諦める前に、物件の条件に合った住宅ローンを検討することをおすすめします。
辰巳地所では、旧耐震基準の中古マンションについても住宅ローンのご相談を承っています。
都心のリノベーションマンションなど、希望する物件が住宅ローンの対象になるか不安な方は、物件URLをお送りください。
購入予定のマンションについて確認できる資料をもとに、取扱金融機関の融資条件を調べながらご案内いたします。
【フラット35】で中古マンションを購入する場合の物件条件
住宅ローンには、民間金融機関が取り扱う変動金利型などの商品に加え、住宅金融支援機構と民間金融機関が提携して提供する【フラット35】があります。
【フラット35】は全期間固定金利型の住宅ローンで、中古マンションの購入にも利用できます。
ただし、購入する住宅は住宅金融支援機構が定める技術基準に適合している必要があります。
2026年11月時点の中古マンションの主な条件は、次のとおりです。
| 確認事項 | 【フラット35】の主な基準 |
|---|---|
| 住戸の床面積 | 30㎡以上 |
| 耐震性 | 所定の耐震基準・耐震評価基準等に適合すること |
| 管理規約 | 地上3階以上のマンションでは管理規約が定められていること |
| 長期修繕計画 | 地上3階以上のマンションでは対象期間20年以上の有効な計画があること |
| 物件検査 | 原則として適合証明が必要。ただし省略できる場合がある |
これらは【フラット35】に関する条件であり、すべての民間金融機関に共通する基準ではありません。
また、床面積の要件だけを満たしていれば、必ず融資対象になるということでもありません。住宅の規格や耐震性など、ほかの基準も確認されます。
特に旧耐震基準の中古マンションでは、建築確認日などに応じて、住宅金融支援機構が定める耐震評価基準等への適合が必要になります。
なお、【フラット35】の技術基準に適合しているかを確認するため、通常は適合証明書を取得します。
一方、「中古マンションらくらくフラット35」という制度もあります。
これは、住宅金融支援機構が技術基準への適合をあらかじめ確認した中古マンションについて、所定の申出書を提出することで物件検査を省略できる仕組みです。
対象マンションかどうかは、住宅金融支援機構の検索サイトで確認できます。
ただし、物件検査を省略できる場合でも、住宅ローンの審査そのものが省略されるわけではありません。
購入希望者の年収や返済負担率などの審査は、別途行われます。
住宅ローンの事前審査は買付提出前に進めよう
リノベーションマンションを住宅ローンで購入する場合、買付(購入申込書)の提出前に、事前審査の承認を得ておくことを基本とします。
住宅ローンの事前審査は、購入希望者の年収や勤務状況、借入希望額、購入予定物件などを踏まえ、金融機関が融資の見込みを確認する手続きです。
事前審査の承認がない段階では、購入希望者が住宅ローンを利用して売買契約を締結できるか不確実です。
そのため、売主によっては、住宅ローン事前審査の承認が確認できるまで、買付を受領しない場合があります。
特に旧耐震マンションや築年数の古い物件では、購入者自身の条件に加え、金融機関がそのマンションを融資対象として取り扱えるか確認する必要があります。
また、売主によっては、不動産会社を通じて申し込んだ事前審査の承認を求める場合もあります。
こうした取扱いは売主の販売条件によるものですが、購入申込みを円滑に進めるためには、早めに住宅ローンの相談を始めておくとよいでしょう。
なお、事前審査の承認を得た後も、売買契約後には本審査が行われます。
事前審査の承認が、そのまま融資の正式承認になるわけではありません。
購入したいリノベーションマンションが見つかったら、まず物件の条件を確認し、住宅ローンの事前審査を進められる金融機関を検討することをおすすめします。
諸費用込みの住宅ローンと購入後の返済負担も考える
リノベーションマンションの購入では、物件価格だけでなく、購入諸費用や入居後の維持費も含めた資金計画が必要です。
辰巳地所では、住宅ローンを利用する場合の購入諸費用について、初期予算では物件価格の約10%を見込むことをおすすめしています。
これは余裕を持った資金計画のための概算であり、実際の諸費用は物件や金融機関などによって異なります。
住宅ローン商品によっては、物件価格の全額に加え、登記費用や住宅ローン関連費用などの一定の購入諸費用も借り入れられる場合があります。
また、リノベーションマンションには、不動産会社が売主となる買取再販物件もあります。
このような物件のうち、売主様から辰巳地所へ仲介手数料が支払われる対象物件では、買主様の仲介手数料が無料になります。
仲介手数料が無料になれば、購入諸費用を大幅に減らせる可能性があります。
例えば、通常であれば仲介手数料が100万円程度必要な物件では、その負担がなくなることで、購入時の自己資金や住宅ローンの借入希望額を抑えられます。
一方、マンション購入後には、住宅ローンの返済とは別に、管理費・修繕積立金なども必要になります。
金融機関が認める借入可能額だけで購入予算を決めるのではなく、毎月の返済額と維持費の合計を踏まえて考えるとよいでしょう。
リノベーションマンションの住宅ローンは辰巳地所へご相談ください
株式会社辰巳地所では、リノベーションマンションの購入について、住宅ローンや資金計画のご相談を無料で承っています。
特に、旧耐震基準のマンションや築年数の古い物件では、金融機関ごとに融資の取扱いが異なることがあります。
当社では複数の金融機関を取り扱っており、購入予定物件の条件とお客様の状況を踏まえ、利用を検討できる住宅ローンをご案内しています。
また、勤続年数1年未満の方、契約社員・派遣社員の方、自己資金が少ない方、諸費用もあわせて借りたい方などのご相談にも対応しています。
都心の旧耐震マンションなど、住宅ローンが難しいと感じる物件についても、住宅ローンに精通している辰巳地所へご相談ください。
もちろん、融資の可否は金融機関の審査によって決まるため、すべての物件について融資を受けられると保証するものではありません。
当社では、住宅ローン相談に加え、リノベーションマンションの仲介手数料無料サービスも提供しています。
売主様から当社へ仲介手数料が支払われる対象物件は、買主様の仲介手数料が無料(0円)です。
SUUMO・アットホーム・HOME’Sなどで気になる物件が見つかった際は、物件URLをホームページのお問い合わせフォームまたは公式LINEでお送りください。
当社での取扱可否と仲介手数料無料の対象を確認し、住宅ローンについてもご案内いたします。
住宅ローンだけのご相談も無料です。
詳しくは「住宅ローンの無料相談」をご覧ください。
また、仲介手数料については「仲介手数料無料になるか調べる」からもご確認いただけます。
※物件価格2,000万円以下は応相談。
まとめ|物件条件と住宅ローンを購入申込み前に確認しよう
リノベーションマンションは、住宅ローンを利用して購入できます。
ただし、住宅ローンの審査では、購入者の年収や勤続年数、既存借入などに加え、購入するマンションの築年数や耐震基準、専有面積、担保評価なども確認されます。
特に都心の旧耐震マンションでは、金融機関によって住宅ローンの取扱いが異なるため、購入を希望する物件が融資対象となるか確認する必要があります。
一方、旧耐震基準のマンションでも、建物の状況や金融機関の条件によっては住宅ローンを検討できます。
住宅ローンを利用する場合は、買付(購入申込書)の提出前に事前審査の承認を得ておくことを基本とし、早めに資金計画を進めることをおすすめします。
辰巳地所では、旧耐震マンションを含む中古住宅の住宅ローン相談に対応しています。
気になるリノベーションマンションが見つかった際は、仲介手数料無料の対象確認とあわせて、住宅ローンについてもお気軽にご相談ください。
参考情報
確認日:2026年11月3日
国土交通省|民間住宅ローンの実態に関する調査(令和7年度・2026年6月5日訂正版)
https://www.mlit.go.jp/jutakukentiku/house/jutakukentiku_house_fr1_000014.html
住宅金融支援機構|中古住宅の技術基準の概要
https://www.flat35.com/business/standard/used/index.html
住宅金融支援機構|中古マンションらくらくフラット35のご案内
https://www.flat35.com/loan/lineup/roomsearch_usedmansion_about/index.html
りそな銀行|旧耐震基準の物件は、住宅ローンを利用できますか。
https://www.resonabank.co.jp/kojin/jutaku/faq/faq_jutaku_0120.html
auじぶん銀行|住宅ローン:旧耐震の物件でも、申込みできますか。
https://help.jibunbank.co.jp/faq_detail.html?id=1944
SBI新生銀行|中古マンションを購入したい!住宅ローンや住宅ローン控除は利用できる?
https://www.sbishinseibank.co.jp/retail/housing/column/vol23.html
辰巳地所のご紹介

株式会社辰巳地所は、千葉県市原市を拠点に、市原市・千葉市を中心とした千葉県内で、不動産の購入・売却をサポートしています。東京都・神奈川県・埼玉県の不動産についてもご相談いただけます。
当社の営業方針|お客様のペースを大切に
当社では、しつこい営業や購入・売却を急かすようなご案内は行っていません。
物件探しはお客様ご自身が主体となり、気になる物件が見つかった際に当社へご相談いただくスタイルを基本としています。
ご連絡はメール・公式LINEを中心とし、当社からのお電話は原則として行いません。必要な情報を必要なときにお伝えし、お客様ご自身の判断を尊重しています。
購入|仲介手数料最大無料(0円)
新築戸建・リノベーションマンション・リフォーム済戸建を中心に、売主様から当社へ仲介手数料が支払われる物件は、買主様の仲介手数料が無料(0円)です。
SUUMO・アットホーム・HOME’Sなどに掲載されている物件も、お取り扱いできる場合があります。
気になる物件のURLをメールまたは公式LINEでお送りいただければ、仲介手数料無料の対象となるか、諸費用の目安も含めて確認いたします。
※物件価格2,000万円以下は応相談。
住宅ローン・資金計画
住宅ローンアドバイザー・FPの視点から、毎月の返済額や購入時の諸費用、頭金、金利タイプなどを踏まえ、無理のない資金計画をサポートします。
自己資金が少ない方、住宅購入とあわせて諸費用やリフォーム費用も借りたい方、勤続年数1年未満の方、契約社員・派遣社員の方、住宅ローンの残債があるご自宅からの買い替えを検討している方、永住権をお持ちでない外国籍の方からのご相談にも対応しています。
旧耐震基準の中古マンションなど、物件の条件によって住宅ローンの取扱いが異なる場合のご相談にも対応しています。
注文住宅や建築条件付き売地で住宅を建てる際の、建築工事請負代金のつなぎ融資についてもご相談いただけます。
住宅ローンに関するご相談だけでも無料で承っています。
売却|仲介手数料は一般的な相場の半額
不動産の売却は、一般的な仲介手数料の半額に相当する「物件価格×1.5%+3万円(税別)」を基本にご相談いただけます。
直近の成約事例や周辺の売出状況を踏まえ、市場相場から大きくかけ離れた根拠のない高値査定は行いません。
市原市・千葉市の中古戸建・マンション・土地などの売却査定も無料で承っています。
※仲介手数料は物件価格・媒介契約の種類・取引条件等により異なります。
不動産の購入・売却、住宅ローンのご相談など、お気軽にお問い合わせください。お客様のペースに合わせて、丁寧にサポートいたします。
ご相談はこちら
※Outlook・Hotmailのメールアドレスは、当社からの返信時に送信エラーが発生する可能性があります。恐れ入りますが、別のメールアドレスをご入力ください。